CBS de 11,3% calculada pelo TCU põe o Brasil a caminho do IVA mais alto do mundo
CBS de 11,3% calculada pelo TCU põe o Brasil a caminho do IVA mais alto do mundo
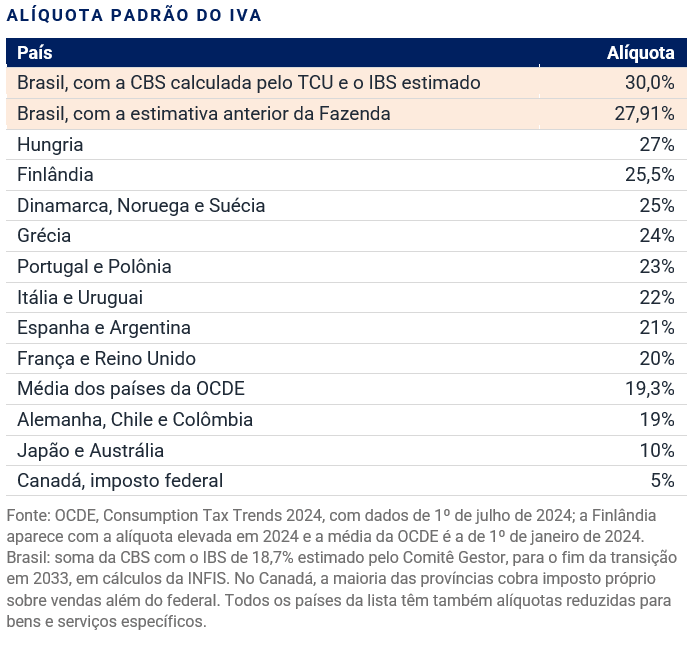
O Tribunal de Contas da União calculou em 11,3% a alíquota de referência da CBS para 2027, primeiro ano de cobrança do tributo que substitui o PIS e a Cofins, e o número coloca o Brasil a caminho de ter o IVA mais alto do mundo. Se o IBS confirmar a estimativa de 18,7%, a soma dos dois tributos chega a 30% ao fim da transição, em 2033, acima dos 27% da Hungria, dona da maior alíquota padrão entre os 175 países e territórios que cobram IVA, segundo levantamento da OCDE. O cálculo foi aprovado em sessão extraordinária nesta quarta-feira, 28 de outubro, com relatoria do presidente do tribunal, ministro Vital do Rêgo. Ficou 2,1 pontos acima da última estimativa do Ministério da Fazenda e pegou de surpresa empresas que já tinham fechado orçamentos, preços e contratos de 2027 com premissas próximas de 9%.
Salto em relação às estimativas
O resultado exato foi 11,3468%, arredondado para o décimo mais próximo, como determina a Lei Complementar 214/2025. Durante a tramitação da lei, a Fazenda estimava a CBS entre 8,53% e 9,05%. Depois que o Congresso ampliou exceções e regimes favorecidos, a projeção subiu para 9,21%, número que o Comitê Gestor do IBS também adotou e que, somado aos 18,7% do IBS, formava os 27,91% usados nas simulações das empresas. Contra essa referência, a alíquota do TCU é 23% maior. Contra as estimativas iniciais, a distância chega a 2,8 pontos.
Comparação internacional
Com a estimativa anterior, o Brasil já ficaria ligeiramente acima da Hungria. O cálculo do TCU amplia essa distância para 3 pontos e deixa o país mais de 10 pontos acima da média dos países da OCDE, de 19,3%. Mesmo na Europa, onde se concentram as alíquotas mais altas, os países nórdicos cobram de 25% a 25,5% e as maiores economias ficam entre 19% e 22%. Argentina, Chile e Uruguai, vizinhos do Brasil, cobram de 19% a 22%, e Japão e Austrália, 10%.
Limite de 26,5% na LC 214
A própria LC 214 tratou 26,5% como teto para a soma das alíquotas de referência, mas o mecanismo demora a agir e não reduz nada por conta própria. Ele só é acionado na primeira avaliação quinquenal da reforma, feita com dados de 2030. Se a estimativa para 2033 superar 26,5%, o Poder Executivo, ouvido o Comitê Gestor do IBS, deve enviar ao Congresso projeto de lei complementar com medidas para trazer a soma de volta ao limite, revendo o alcance dos regimes favorecidos. Até lá, vale a alíquota que o Senado fixar a cada ano.
Por que a alíquota ficou mais alta
A LC 214 exige que a CBS de 2027 reponha a arrecadação dos tributos que substitui. O cálculo compara, em proporção do PIB, a receita que a CBS, o Imposto Seletivo e o IPI remanescente teriam produzido em 2024 e 2025 com as regras de 2027 e a receita média de PIS e Cofins, inclusive na importação, IPI e IOF sobre seguros entre 2012 e 2021. Como o valor a repor é fixo, cada operação que sai da alíquota padrão por redução, regime específico ou crédito presumido estreita a base e obriga a alíquota dos demais a subir. A cobertura do julgamento atribui a diferença em relação às estimativas da Fazenda ao peso das exceções incluídas pelo Congresso, custo que recai sobre os setores que ficaram na alíquota padrão.
O que vale em 2027
A alíquota de referência só deixa de ser a cobrada se a União aprovar lei própria com outro percentual para a CBS. Em 2027 e 2028, a lei reduz a CBS em 0,1 ponto percentual e cobra o IBS a 0,05% para o estado e 0,05% para o município. Mantidos os 11,3%, a CBS padrão fica em 11,2% e a soma com o IBS volta a 11,3%. Nas operações com redução o corte é proporcional, e a CBS fica em 7,84% quando a redução é de 30% e em 4,48% quando é de 60%, pelos cálculos da INFIS.
Impacto sobre preços e contratos
Numa venda de R$ 1.000 antes dos tributos, a CBS e o IBS somam R$ 113 em 2027, e não os R$ 92,10 que a premissa de 9,21% indicava. Na venda ao consumidor final, que não toma crédito, os R$ 20,90 de diferença vão para o preço ou saem da margem de quem vende.
Os prestadores de serviço do lucro presumido estão entre os mais expostos. Hoje pagam PIS e Cofins de 3,65% sobre o faturamento, no regime cumulativo, e em 2027 passam a uma CBS de 11,2%, ou de 7,84% nas profissões regulamentadas com redução de 30%. Terão pouco a abater, porque a folha de salários, seu principal custo, não gera crédito. Contratos de preço fechado para 2027 sem cláusula de revisão tributária deixam toda a diferença com o fornecedor, e sistemas parametrizados com 9% precisam ser corrigidos antes da primeira nota fiscal do ano.
Calendário apertado
Como 2026 é o primeiro ano do cálculo, a LC 214 prorrogou em 45 dias os prazos de cada etapa. A Receita Federal entregou sua proposta ao TCU em 14 de setembro, o tribunal tem até 30 de outubro para enviar os cálculos ao Senado e os senadores, até 15 de dezembro para aprovar a resolução. Se a fixação passar de 22 de dezembro, vale a alíquota calculada pelo TCU, e a resolução aprovada depois só produz efeitos a partir do segundo mês seguinte, observada a anterioridade anual. Caso o Senado use todo o prazo, as empresas terão cerca de duas semanas, em pleno recesso, para ajustar sistemas e preços antes de janeiro.
Próximos passos
O número do TCU ainda depende da resolução do Senado, que fixa a alíquota com base no cálculo do tribunal. A referência da CBS será recalculada todos os anos até 2033, e a do IBS só começa a ser fixada para 2029, quando o tamanho final do IVA brasileiro ficará mais claro. As empresas que planejaram 2027 com cerca de 9% precisam refazer preços, margens e contratos com a nova referência e acompanhar a votação no Senado.
Fontes: Lei Complementar 214/2025, arts. 6º, 14, 127, 344, 347, 349, 350, 353 e 475 (planalto.gov.br); OCDE, Consumption Tax Trends 2024, capítulo 2 e anexo A (oecd.org); cobertura da sessão do TCU de 28/10/2026 pela CNN Brasil, Folha de S.Paulo, Agenda do Poder e O Globo; Gazeta do Povo, 20/10/2026; página do TCU sobre a reforma tributária (sites.tcu.gov.br/reforma-tributaria). O acórdão não estava publicado no portal do TCU na data de fechamento.